快速解答: 想揀到啱自己嘅寵物保險,記住先列需求,再逐間比較保障範圍、每年保額上限、墊底費、等待期、續保條款、年齡限制同索償流程,最後用兩個實際醫療情境計數,先唔會中伏。
香港獸醫收費唔低,寵物保險係分擔意外同疾病開支嘅工具,但唔係越平越好。比較計劃時最緊要睇齊五樣嘢:保障範圍、每年保額上限、墊底費、等待期、續保條款,再加上年齡限制同索償流程。本文教你逐項點比較,避開常見伏位。所有保障細節均以個別保單條款為準。
香港寵物保險有邊啲選擇?
香港市場上有多間保險公司提供寵物保險或類似產品,例如:
- 藍十字(Blue Cross)——傳統寵物醫療保險,有多年經營歷史
- 安盛(AXA)——綜合保險公司旗下寵物產品
- OneDegree——線上投保、流程數碼化
- MSIG——同樣有寵物醫療保障方案
計劃之間嘅分別主要喺:保障範圍(淨係意外定係意外加疾病)、每年保額同每宗上限、墊底費水平、有冇附加項目(疫苗、體檢、絕育),以及投保年齡限制。
小貼士:每間公司嘅產品條款都會更新,本文只教你「點樣比較」嘅方法;實際保障範圍、保費同受保條件,請以保險公司最新計劃書同保單條款為準。
比較前,先搞清楚三個保費概念
比較計劃之前,先把幾個關鍵詞搞清楚,否則睇幾份保單都會混亂:
| 術語 | 意思 | 點解重要 |
|---|---|---|
| 保費 | 你每年俾保險公司嘅錢 | 影響長期開支 |
| 墊底費 | 每宗索償你先自付嘅部分 | 墊底費越高保費越低,但每次索償自己掏得多 |
| 保額上限 | 每宗/每年最多賠幾多 | 決定真正用到保障時嘅上限 |
保費平嘅計劃,好多時係用高墊底費或者低保額換嚟——呢個唔係壞事,但你要清楚自己換到嘅係啲乜。預算有限嘅話,揀「平安時平啲、有事時自己掏多啲」嘅組合,定「保費貴啲、索償時省心」,要按自己承受力決定。
比較寵物保險要睇咩?逐項拆解
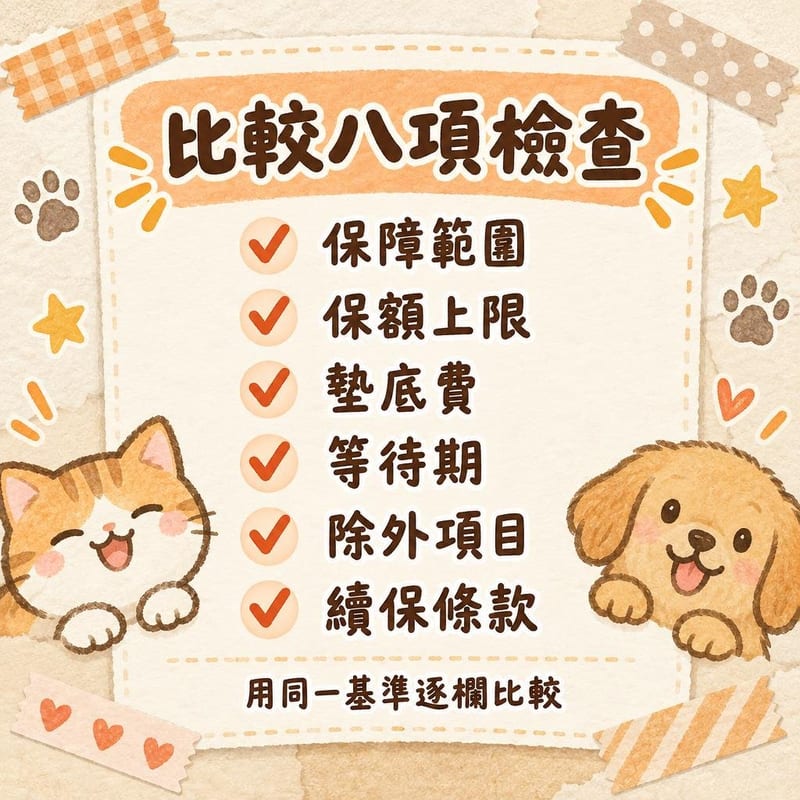
比較計劃時,建議預留一張表,將以下八項逐欄填寫:
- 保障範圍——意外、疾病、手術、住院、門診、處方藥,邊啲包邊啲唔包;先天性同遺傳性疾病通常唔包
- 保額上限——分「每宗上限」同「每年上限」兩個概念,要睇清楚
- 墊底費——每宗索償你要先自付嘅金額
- 等待期——起保後幾耐先開始生效;疾病同意外嘅等待期可以唔同
- 除外項目——已存在嘅疾病、舊患多數唔保,投保時要如實申報
- 續保條款——會唔會因毛孩年齡、患病記錄而加價或拒絕續保
- 投保年齡限制——最低同最高投保年齡,各公司標準唔同
- 索償方式——要唔要先墊付、文件要求、審核需時幾長
點樣一步一步比較?實戰流程
- 列需求:你隻毛孩嘅品種、年齡、會唔會出街、有無舊患,先寫清楚
- 收集計劃書:向 2–3 間保險公司攞最新保費示例同條款
- 填比較表:將上一節八項逐欄填好,用同一基準比較先公平
- 模擬情境:假設「腸梗塞手術」同「皮膚敏感長期覆診」兩種情況,計計每份保單大概賠幾多、自己付幾多
- 睇細則:除外項目、索償時限同文件要求,往往決定最終體驗
- 問清楚續保:今年索償過多,明年保費點變?會唔會唔俾續?
小貼士:比較時唔好淨睇第一年保費——好多計劃首年有優惠,續保價先係長期成本,要一併問清楚。
保費受咩影響?
保費冇一個「標準價」,主要受以下因素影響,各公司計法唔同,以保險公司報價為準:
- 品種——部分品種因遺傳或體質風險,保費有分別
- 年齡——年齡越大保費通常越高,太年長可能無法新投保
- 保障額同墊底費——保額越高、墊底費越低,保費越貴
- 貓狗類別——貓同狗嘅保費結構可以唔同
- 健康記錄——舊患、既往病史多數喺除外範圍
原文提到市面計劃保費由每年一千幾百至數千港元不等,實際數額請以各公司最新報價同你毛孩嘅資料計算為準。
常見伏位:比較時最容易忽略嘅位
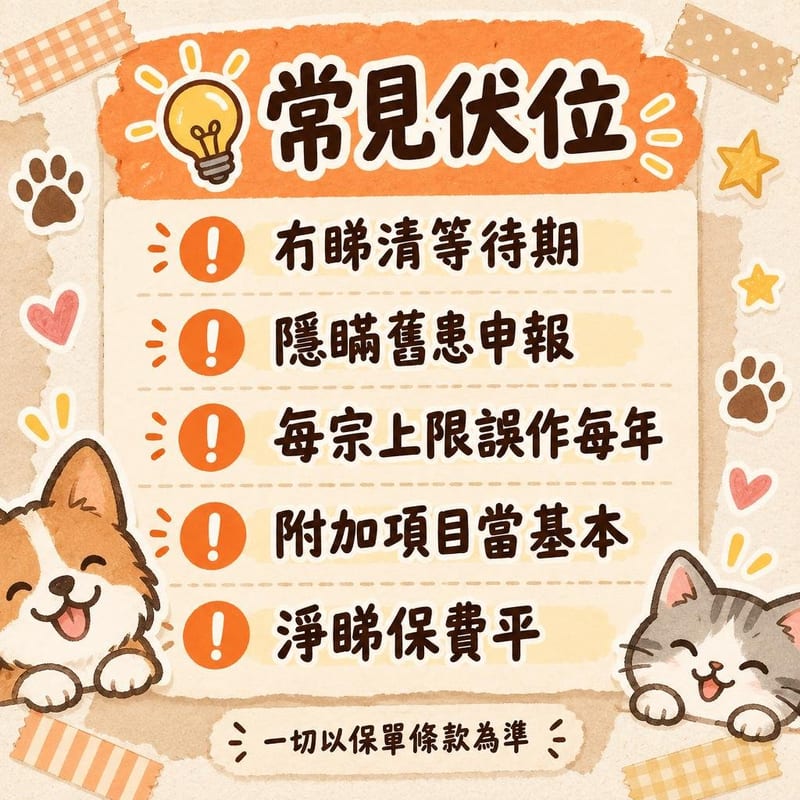
- 等待期冇睇清楚——起保後短期內患病可能未受保障,買咗即刻生病都賠唔到
- 已存在疾病申報唔實——投保時隱瞞舊患,索償時好大機會被拒,得不償失
- 「每年上限」當「每宗上限」——兩個數字差好遠,索償時先發現就太遲
- 附加項目當基本保障——疫苗、體檢、絕育多數要另外加錢,唔好當包含咗
- 淨睇保費平——平往往係高墊底費、低保額或者範圍細換返嚟
邊啲情況值得買?邊啲可以再諗?
考慮投保嘅情況:
- 毛孩後生、健康,正當投保年齡窗口
- 所養品種有已知遺傳或健康風險
- 你嘅緊急儲備未必即刻應付到一筆較大嘅獸醫開支
- 打算長期飼養,希望開支可預算
可以再諗吓嘅情況:
- 毛孩已年長或有大量舊患,多數已超出投保年齡或被除外
- 保障需求只係常規疫苗體檢——有時直接儲錢可能更實際
- 預算非常緊絀——買咗一份唔負擔得起索償時自付部分嘅保單,等於買了一半保障
寵物保險係風險管理工具,唔係人人都一定要買;比較嘅目的,係搵到同你嘅預算同毛孩狀況最匹配嗰一份。
今日起可以做
- 寫低你毛孩嘅品種、年齡、健康記錄同生活習慣(出唔出街、食唔食生肉)
- 向 2–3 間保險公司申請最新計劃書同保費示例
- 用本文嘅八項比較表逐欄填寫,做一張自己嘅對照表
- 假設一大一細兩種醫療情境,計出每份保單自己實際要付幾多
- 確定冇重要除外條款之後,趁毛孩健康年輕時早點決定
保險之外,日常預防(定期檢查、合適飲食)都係控制醫療開支嘅方法——可以搭配 PetChill 嘅寵物食品評測同用品指南,幫毛孩由每日照顧開始慳返醫療風險。
本文僅供參考,不構成保險建議;所有保障、保費及受保條件以個別保單條款及保險公司最新公布為準,疑難請諮詢註冊獸醫或持牌保險中介人。
延伸閱讀
PetChill 寵物健康團隊 — 香港最權威嘅寵物知識平台